Volume de 31,6 milhões de toneladas afeta custos e operações no Centro-Sul
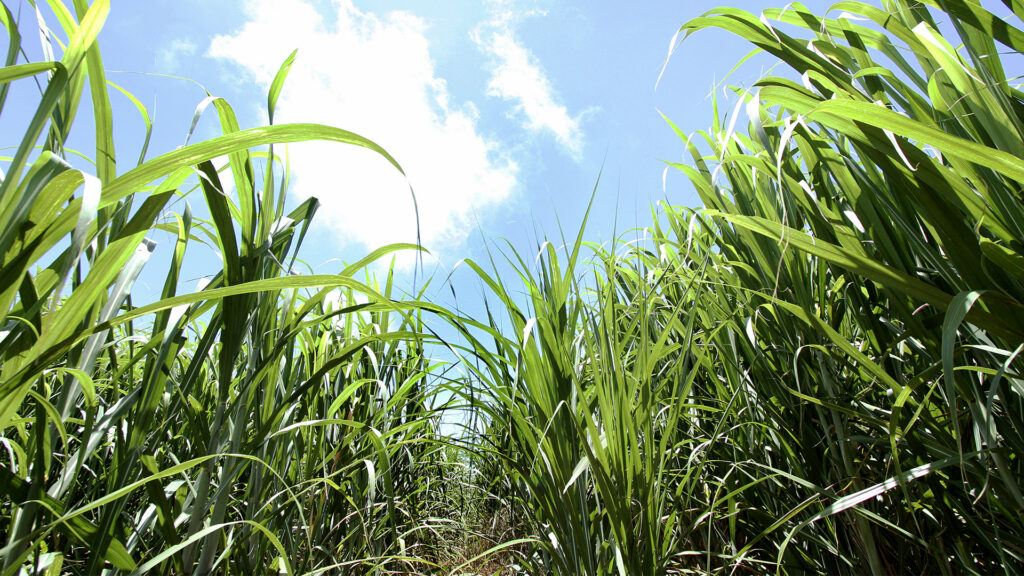
A permanência de 31,6 milhões de toneladas de cana-de-açúcar no campo ao final da safra 2026/27 pode representar um custo de R$ 475 milhões para o setor sucroenergético do Centro-Sul. A estimativa, divulgada por Glauber dos Santos, da Pecege Consultoria, considera perdas na qualidade da matéria-prima, encargos financeiros e despesas adicionais nas operações agrícolas. O volume corresponde a aproximadamente 398 mil hectares.
A chamada cana bisada ocorre quando a matéria-prima deixa de ser colhida na safra vigente e permanece na lavoura para o ciclo seguinte. O excesso de chuvas está entre as principais causas, ao dificultar o acesso das máquinas e interromper as operações de colheita. Além de adiar o processamento industrial, a situação aumenta a exposição da cultura a problemas fitossanitários e pode comprometer seu rendimento.
Do custo total projetado pelo Pecege, R$ 158 milhões correspondem a despesas operacionais adicionais, enquanto R$ 142 milhões estão associados à perda de qualidade da matéria-prima. O custo financeiro da postergação é estimado em R$ 115 milhões, e os gastos com pragas e doenças somam outros R$ 60 milhões.
Perda de qualidade compromete resultado da safra
O levantamento considera uma redução de 5 quilos de Açúcar Total Recuperável (ATR) por tonelada de cana, com preço de referência de R$ 0,90 por quilo. A deterioração da matéria-prima interfere no aproveitamento industrial e pode reduzir a remuneração recebida pelos produtores, dependendo das condições da lavoura e do momento em que a colheita for realizada.
Para estimar o custo financeiro, foi aplicada uma taxa de 3% sobre o valor da produção postergada, calculado em R$ 121,50 por tonelada. As despesas adicionais com controle fitossanitário foram projetadas em R$ 150 por hectare, enquanto os custos operacionais consideram um acréscimo de R$ 5 por tonelada de cana bisada.
O impacto econômico não se limita às propriedades rurais e às unidades industriais. A redução temporária do ritmo de colheita também interfere na demanda por máquinas, peças, manutenção, combustíveis e serviços. Parte dessas atividades pode ser transferida para a safra seguinte, conforme a capacidade de recuperação da produção.
Receita postergada não representa perda definitiva
Na avaliação do Pecege, é necessário distinguir o valor da cana que deixa de ser processada das perdas efetivamente provocadas pelo atraso. A receita postergada corresponde à produção transferida para outro período, enquanto o prejuízo econômico está relacionado à deterioração da matéria-prima, aos encargos financeiros e ao aumento das despesas agrícolas e industriais.
Essa diferença também se aplica aos fornecedores da cadeia sucroenergética. A redução das vendas durante a safra não significa, necessariamente, perda integral de faturamento, já que parte das operações pode ocorrer posteriormente. Parte desse faturamento poderá ser recuperada na safra seguinte, conforme a retomada das operações agrícolas e industriais.