Encontro da Canaoeste detalha novas regras, prazos e impactos na produção
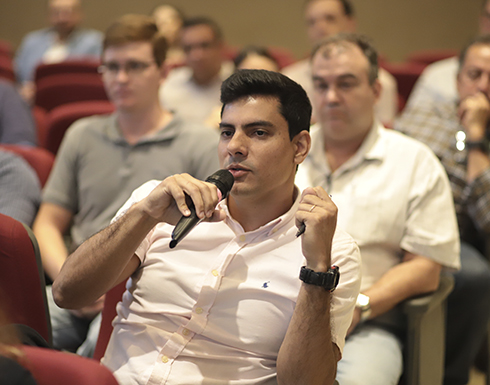
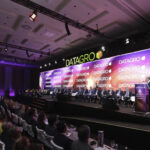
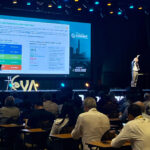
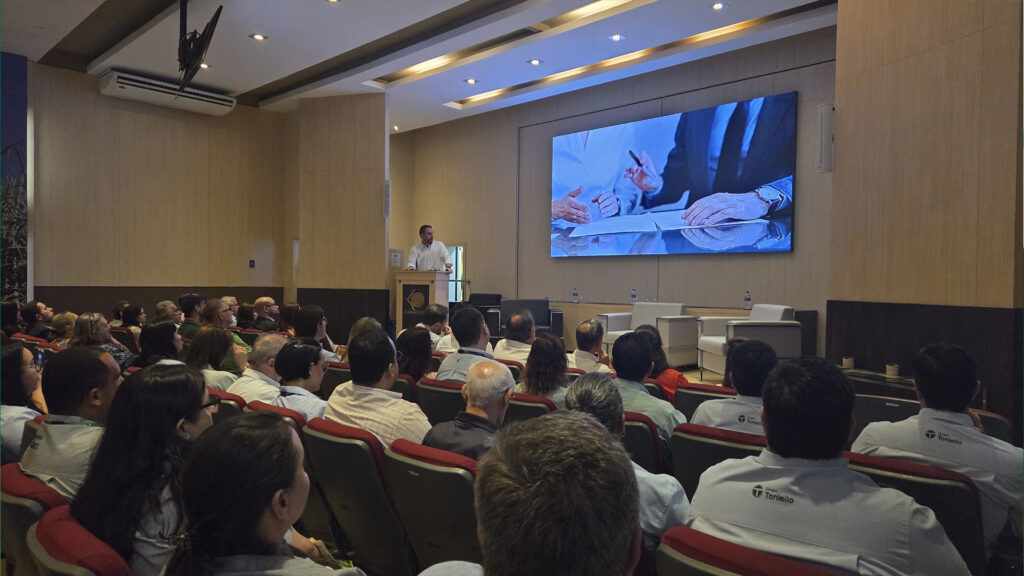
A Reforma Tributária exigirá dos produtores rurais mudanças na gestão financeira, na emissão de notas fiscais e nas negociações com fornecedores e clientes. A partir de 2027, a Contribuição sobre Bens e Serviços (CBS) modificará as regras de tributação e aproveitamento de créditos, com reflexos sobre os custos de produção e o fluxo de caixa. O tema foi discutido em encontro promovido pela Canaoeste no dia 8 de outubro, no Auditório Fernandes dos Reis, em Sertãozinho – SP.
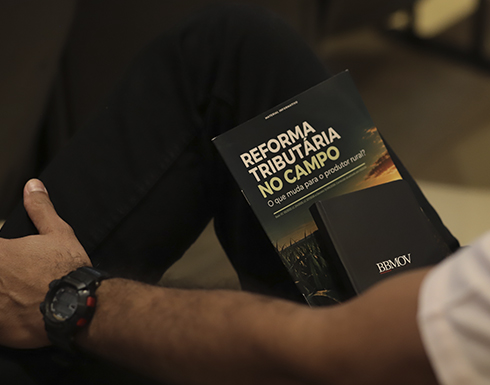
Realizado com apoio institucional da BBMOV Sociedade de Advogados, o evento reuniu produtores rurais e profissionais do setor sucroenergético. As apresentações foram conduzidas pelos advogados Ana Lívia Vaz Bisson, Joyce Cunha Soldera, Douglas Santos e Juliano Bortoloti, que analisaram as mudanças previstas na Emenda Constitucional nº 132/2023 e na Lei Complementar nº 214/2025, alterada pela Lei Complementar nº 227/2026.
Novo sistema será implantado até 2033
Em 2026, a reforma passa por uma fase de testes, com alíquotas de 0,9% para a CBS e 0,1% para o Imposto sobre Bens e Serviços (IBS), observadas as condições específicas de recolhimento. Em janeiro de 2027, a CBS substituirá o PIS e a Cofins, com novas exigências fiscais para os contribuintes. Entre 2029 e 2032, o IBS assumirá progressivamente o lugar do ICMS e do ISS, com conclusão da transição em 2033.
Segundo a advogada Joyce Cunha Soldera, neste momento, os produtores devem priorizar a atualização de sistemas, cadastros e procedimentos contábeis, especialmente para atender às exigências de emissão de documentos fiscais. “O principal alerta é operacional”, afirmou, ao esclarecer que o cumprimento das obrigações acessórias será determinante para o aproveitamento de benefícios fiscais, ressaltando a diferença entre preço e custo que deve ser observada pelos contribuintes.
Destacou, ainda, a importância de se atentar às novas regras, prazos, limites financeiros e consequências estabelecidas, bem como de acompanhar as regulamentações pendentes para que o produtor possa tomar decisões e evitar prejuízos econômicos.
Faturamento define enquadramento do produtor
Produtores rurais com receita bruta anual de até R$ 3,6 milhões não serão obrigados a integrar o regime regular de IBS e CBS, mas poderão aderir voluntariamente. Acima desse limite, o enquadramento será obrigatório. Nos casos de participação em pessoas jurídicas com atividade agropecuária, a verificação também deverá considerar as receitas correspondentes, conforme os critérios legais.
Juliano Bortoloti ressalta que os efeitos financeiros dessa escolha, deve considerar faturamento, investimentos, despesas operacionais e créditos tributários. Para produtores que pretendem renovar canaviais ou adquirir máquinas, a adesão voluntária poderá representar uma alternativa, dependendo dos benefícios fiscais envolvidos.
Os produtores rurais não contribuintes podem optar pelo regime regular a qualquer tempo e as empresas do simples nacional têm o prazo até 30 de outubro de 2026, com possibilidade de cancelamento até 20 de dezembro, conforme a regulamentação aplicável.
Créditos podem influenciar negociações com usinas
No novo sistema, produtores enquadrados no regime regular poderão compensar débitos das vendas com créditos admitidos nas aquisições vinculadas à atividade econômica.
Uma das simulações apresentadas no encontro considerou a venda de R$ 1 milhão em cana-de-açúcar. Com uma CBS estimada em 8,8% e redução de 60% aplicável à alíquota, o débito seria de R$ 35,2 mil. Com R$ 20 mil em créditos aproveitáveis, o saldo líquido a recolher cairia para R$ 15,2 mil. Os valores são ilustrativos, pois a alíquota definitiva para 2027 ainda depende de definição.
Na relação com as usinas, as compras de produtores sujeitos ao regime regular poderão gerar créditos financeiros para as indústrias, enquanto as aquisições de não contribuintes terão tratamento específico, com possibilidade de crédito presumido.
Contratos e patrimônio também terão mudanças
As diferenças tributárias entre parceria e arrendamento rural estiveram entre os temas discutidos. A legislação prevê redução de 70% das alíquotas de IBS e CBS para determinadas operações de arrendamento de imóveis rurais, mas eventuais alterações contratuais também devem considerar o Imposto de Renda e a natureza da atividade.
Douglas Santos esclareceu dúvidas sobre essas operações e orientou os produtores a avaliar os custos e riscos fiscais antes de modificar contratos. Também respondeu a questionamentos sobre diferentes inscrições estaduais, sociedades agrícolas e documentação de despesas com corte, carregamento e transporte de cana.
Em relação ao limite de R$ 3,6 milhões, foi esclarecido que o valor não corresponde a um teto independente para cada inscrição estadual, pois o enquadramento considera a individualidade do contribuinte e os critérios legais de composição da receita. Situações envolvendo condomínios rurais ainda dependem de esclarecimentos específicos.
O advogado abordou ainda as mudanças no Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), que terá progressividade obrigatória conforme o valor transmitido. A alíquota máxima nacional permanece em 8%, enquanto São Paulo mantém atualmente o percentual de 4%.
Outro tema foi a tributação de altas rendas, em vigor desde janeiro de 2026, com retenção de Imposto de Renda sobre determinadas distribuições de lucros e dividendos e tributação mínima anual para pessoas físicas enquadradas nas faixas previstas em lei.
Fluxo de caixa preocupa fornecedores de cana
O diretor executivo da Canaoeste, Almir Torcato, levantou questionamentos sobre os possíveis efeitos da CBS na remuneração da cana-de-açúcar, especialmente em relação à cobrança do tributo por fora do valor da operação e aos reflexos sobre o fluxo de caixa dos fornecedores.
A discussão envolveu a metodologia do Conselho dos Produtores de Cana-de-Açúcar, Açúcar e Etanol do Estado de São Paulo (Consecana-SP), que utiliza os preços do açúcar e do etanol como referência para calcular a remuneração da matéria-prima.
Torcato também comentou a recuperação dos preços após as quedas registradas no início da safra. Segundo ele, os indicadores de outubro terão peso relevante na avaliação da remuneração ao produtor nos próximos meses.